Asesoría
¿Por qué nos cobran impuestos?
Para los que ingenuamente creen que la respuesta es “justicia social” o “redistribución de riqueza”, el mensaje es simple (spoiler alert!!): NO.
Para los que ingenuamente creen que la respuesta es “justicia social” o “redistribución de riqueza”, el mensaje es simple (spoiler alert!!): NO.
En los últimos tiempos la SUNAT parece haberse “reactivado”, están llegando esquelas y requerimientos por todo Lima[1]. Lamentablemente parece que otra vez en lugar de “ampliar la base tributaria[2]” están revisando a los de siempre. En esa línea, manteniendo sus métodos, cuando un auditor se encuentra con partidas compuestas por muchas operaciones, trata de optimizar su tiempo haciendo muestreos para llegar a conclusiones.
La utilidad que generan las personas jurídicas que realizan actividad empresarial están gravadas con el IR, con una tasa efectiva de 33%, que se divide en 2 momentos
Veamos un grupo afirmaciones simples que nos pueden ayudar a aclarar qué son las DEDUCCIONES para el cálculo de la renta neta del IR y cuándo se utilizan
Veamos un grupo afirmaciones simples que nos pueden ayudar a tener una visión más clara de qué son las ADICIONES para el cálculo de la renta neta del IR:
Como hemos dicho en anteriores ocasiones, la relación entre los accionistas y sus familiares con la empresa generadora de rentas se distorsiona cuando estamos ante empresas familiares en las que la propiedad y la gestión se mezclan. Vimos en la cápsula anterior el tema de los gastos personales, veamos ahora los cobros que el accionista le hace a su propia empresa.
Un tema que SIEMPRE debe tener claro todo contribuyente es que los gastos sólo son deducibles si se puede demostrar que están orientados al NEGOCIO. Esta afirmación es particularmente compleja cuando nos enfrentamos a las empresas familiares, en las que el accionista y/o su familia están involucrados en la gestión, y en general con el personal directivo.
Un antiguo refrán dice “Donde manda capitán, no manda marinero”, el cual tiene una aplicación autodestructiva muy directa cuando hablamos de los gastos de la alta gerencia o de los accionistas (si se trata de empresas familiares), la que consiste en que el área tributaria y/o contable no es suficientemente exigente con dichas instancias para el sustento de los gastos de viaje y viáticos (y muchos otros también).
Para que los pagos a los trabajadores de la empresa sean deducibles, es necesario que cumplan con determinadas reglas, que vamos a revisar brevemente. De acuerdo a nuestra experiencia, la verificación de tales reglas se vuelve más difusa conforme se va subiendo en la pirámide de la organización. Es decir, mientras más alto el cargo en la empresa, más probable que no se pueda verificar el cumplimiento de las reglas.
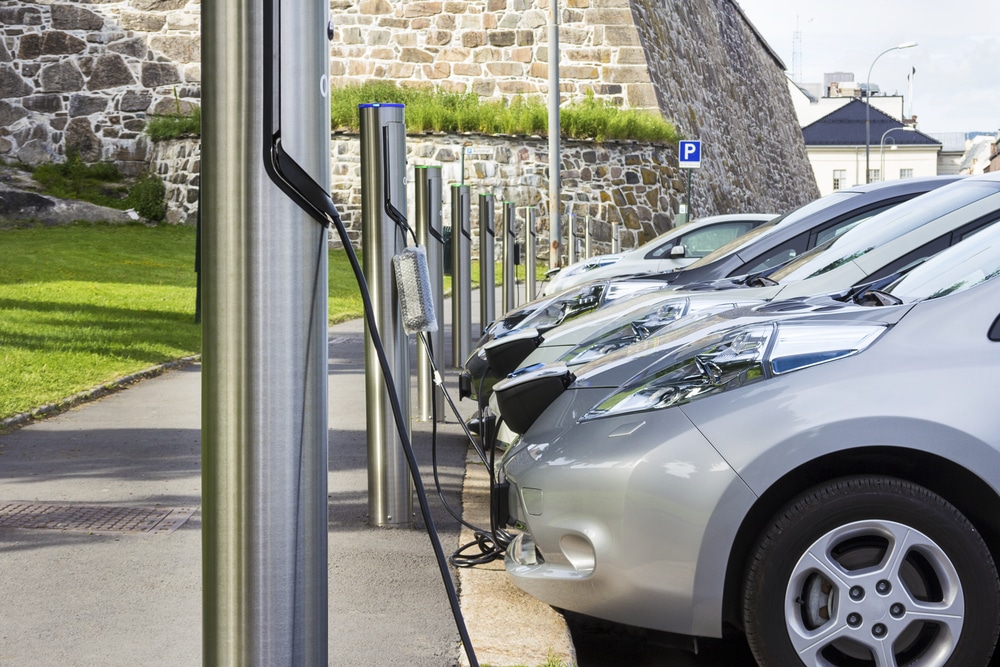
Entre las normas tributarias que inorgánicamente fueron aprobadas en los últimos tiempos vale la pena revisar ésta. El artículo 4° de la Ley N.° 31652 dispone que a partir del ejercicio gravable 2023, los vehículos de transporte terrestre (excepto ferrocarriles) híbridos (con motor de émbolo y motor eléctrico) o eléctricos (con motor eléctrico), adquiridos en los ejercicios 2023 y 2024, afectados a la producción de rentas gravadas, se podrán depreciar aplicando sobre su valor el porcentaje anual de depreciación con un máximo de 50,0 %, hasta su total depreciación.