Noticias
¿OPERACIONES NO FEHACIENTES POR CADENA INFORMAL?
En cápsulas anteriores hemos tratado reiteradamente el tema del desconocimiento de la deducción para IR e IGV por operaciones “no fehacientes” , repasemos brevemente lo que hemos dicho
En cápsulas anteriores hemos tratado reiteradamente el tema del desconocimiento de la deducción para IR e IGV por operaciones “no fehacientes” , repasemos brevemente lo que hemos dicho
La SUNAT ha convertido la figura de los consorcios o contratos de colaboración empresarial en una fuente de responsabilidad solidaria por varios lados. Como venimos indicando desde el año pasado, en época electoral la relación entre el contribuyente formal y SUNAT se tensa. Sigamos atentos.
Los últimos días empezaron a llegar cartas inductivas en las que se comunica a las personas naturales sobre el cruce de información sobre rentas de fuente extranjera del ejercicio 2023. Esto es lo que comentamos en las cápsulas en enero, en que comentamos el mismo proceder sobre rentas del 2019 al 2022.
En las últimas semanas han empezado a llegar a MUCHOS contribuyentes ORDENES DE PAGO por reliquidaciones basadas en ejercicios antiguos, muchas veces prescritos. Esto está
Se acaba de publicar el Marco Macroeconómico Multianual para los próximos años (2026-2029), que es el documento publicado por el Ministerio de Economía y Finanzas (MEF) que establece proyecciones de las principales variables económicas.
La promulgación de la Ley 32430 por la Comisión Permanente del Congreso de la República marca un cambio significativo en el tratamiento fiscal de los alquileres. A partir del 2026, el cálculo del Impuesto a la Renta para las rentas de primera categoría, percibidas por personas naturales domiciliadas, ya no se basará en el principio de devengo, sino en el criterio de lo percibido.
Hace poco menos de un año publicamos una Cápsula denominada “Pagos y Gastos en Trabajadores. De la generalidad a la fehaciencia…Qué Miedo!!” en la que comentábamos con preocupación la publicación, por parte de la SUNAT, de la “Guía de Referencia: Fehaciencia de Gastos” en la que el ente tributario abre un capítulo muy peligroso para la seguridad jurídica de las empresas, como es cuestionar la fehaciencia de la remuneración de los trabajadores que están en planilla.
Desde hace unos meses muchas empresas que han venido solicitando devoluciones de saldo a favor de exportador por años, sin tener problemas ni mayores demoras, y por lo tanto tiene un “buen historial” con SUNAT (o por lo menos es lo que ellas creían), han visto “postergadas” sus devoluciones por requerimientos exhaustivos de último momento.
Hay que llamar la atención sobre una posición que se ha asentado en el Poder Judicial sobre la deducción de las penalidades contractuales, indemnizaciones por daños y perjuicios, intereses y costas procesales porque suelen generarse de una conducta “imputable” al contribuyente.
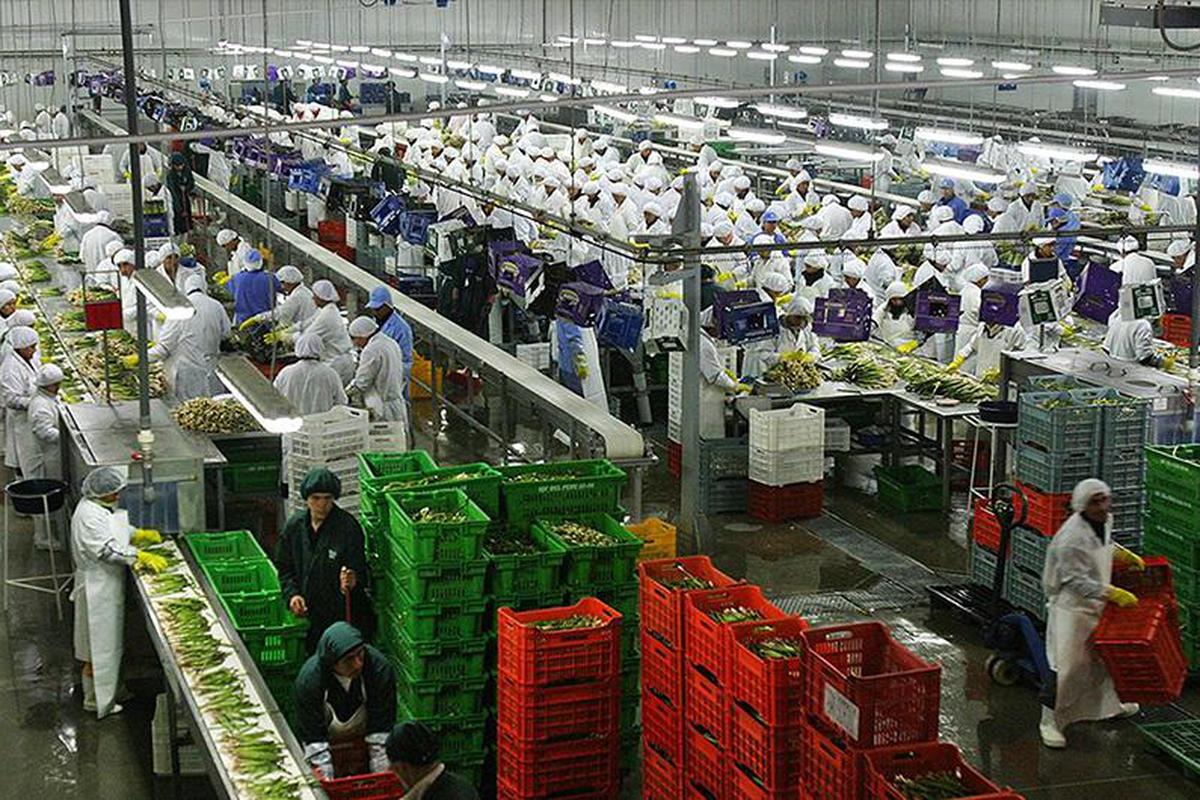
La agroexportación peruana enfrenta problemas: la SUNAT cuestiona la deducción de compras a informales mediante «Liquidaciones de Compra», generando grandes contingencias. Esto contradice la promoción gubernamental de MYPES y el agro, penalizando a los compradores.